
Financer un mariage, des travaux ou une rupture de trésorerie passe souvent par un prêt personnel. Ce crédit à la consommation non affecté permet de financer librement différents projets, sans justificatif de dépense. Reste à comprendre son coût réel et les garanties que la loi accorde à l’emprunteur avant tout engagement.
Un financement libre d’usage, encadré par des limites légales précises
Le prêt personnel relève du crédit à la consommation (1). Il s’agit d’une somme mise à disposition sans condition d’affectation. L’emprunteur décide seul de la destination des fonds, qu’il s’agisse d’un voyage ou d’une facture imprévue. Le régime concerne les crédits compris entre 200 et 75 000 euros et répond aux conditions de durée prévues par la loi (2). Au-delà, le crédit sort simplement du champ d’application, mais ne devient pas automatiquement un crédit immobilier.
Ce statut distingue nettement le prêt personnel du crédit affecté, qui est réservé à l’achat d’un bien précis, comme un véhicule ou des travaux facturés. Ce plafond évoluera prochainement. À compter du 20 novembre 2026, le régime s’étendra aux opérations allant jusqu’à 100 000 euros (3).
L’organisme prêteur évalue par ailleurs la capacité de remboursement de l’emprunteur avant tout accord. Le critère déterminant reste la compatibilité de la mensualité avec le budget du foyer, plus que le montant maximal accordé.
Cependant, cette liberté a une contrepartie. Le crédit reste dû dans son intégralité, même si le projet initial change ou est finalement moins coûteux que prévu. Un simulateur permet d’estimer en quelques minutes un prêt personnel à taux avantageux correspondant au projet visé.
Le vrai prix d’un emprunt ne se limite pas à la mensualité affichée
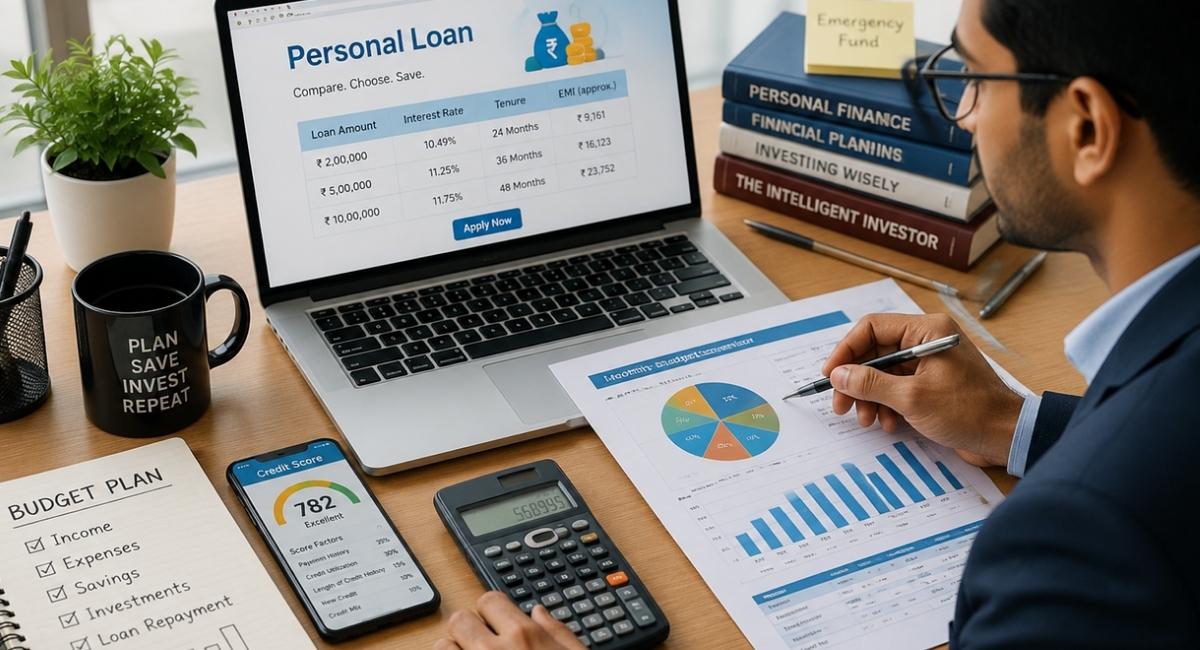
Le TAEG (taux annuel effectif global) regroupe le taux nominal, les frais de dossier et, le cas échéant, le coût de l’assurance exigée pour l’obtention du crédit (4). Il constitue le principal indicateur pour comparer le coût de deux offres avec des conditions comparables.
La durée, le montant emprunté et les frais annexes doivent également être pris en compte. Deux établissements peuvent afficher un taux nominal proche tout en proposant un coût total très différent. La Banque de France calcule chaque trimestre un taux d’usure, plafond que nul prêteur ne peut dépasser (4).
Avant de faire un crédit, simuler plusieurs durées de remboursement est recommandé. Une échéance plus faible allonge la période et gonfle le coût total des intérêts. À l’inverse, une durée courte réduit la facture globale, mais alourdit chaque mensualité.
Pour un prêt à la consommation, l’assurance emprunteur n’est généralement pas imposée par la loi. Le prêteur peut néanmoins en proposer ou en demander une selon les conditions du financement. Le montant total dû, capital et intérêts compris, mérite autant d’attention que le taux annoncé. Comparer son coût reste une précaution utile avant toute signature.
De la simulation à la signature, un parcours balisé pour protéger l’emprunteur
Une demande de crédit en ligne suit désormais un programme simple et rapide. L’estimation initiale permet notamment d’évaluer le montant accessible selon le profil de l’emprunteur. Vient ensuite la fiche d’information précontractuelle normalisée, remise avant tout engagement (5). Elle détaille montant, durée, taux et coût total du crédit personnel.
Après acceptation de l’offre, un délai légal de quatorze jours calendaires s’ouvre pour changer d’avis (6). Aucune justification n’est nécessaire pour se rétracter durant cette période. Les fonds sont ensuite versés en une fois, au plus tôt le huitième jour (7). Le prêteur consulte également le fichier des incidents de remboursement des crédits aux particuliers (FICP) afin de mieux évaluer la situation de l’emprunteur (8). Toute la démarche, de l’estimation initiale jusqu’à la validation électronique, peut se dérouler via BNP Paribas en ligne.
Le prêt personnel demeure pratique quand son coût reste maîtrisé de bout en bout. La loi autorise d’ailleurs le remboursement à tout moment, en partie ou en totalité, sans justification à fournir. Une indemnité reste possible au-delà d’un certain seuil mais elle ne peut pas dépasser les intérêts qui auraient été dus jusqu’au terme initial du crédit. Le TAEG, la durée choisie et les frais annexes pèsent autant que le montant emprunté dans la décision finale. Un emprunteur informé limite le risque de surendettement et préserve sa capacité financière future.
Sources :
(1) : https://www.economie.gouv.fr/particuliers/gerer-mon-argent/emprunter-et-sassurer/tout-savoir-sur-le-credit-la-consommation
(2) : https://www.legifrance.gouv.fr/codes/section_lc/LEGITEXT000006069565/LEGISCTA000032221969/
(3) : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052184230
(4) : https://www.banque-france.fr/fr/a-votre-service/particuliers/connaitre-pratiques-bancaires-assurance/credit/taux-usure
(5) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000035731440/
(6) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000052190660/2029-01-01
(7) : https://www.legifrance.gouv.fr/codes/id/LEGISCTA000032226214/
(8) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000032226168